家族資産の寿命を延ばすために
本井 聖信(もとい さとみち)
税理士・行政書士
本井聖信税理士事務所/本井聖信行政書士事務所
相続税の試算(二次相続を含む)まで無料です。
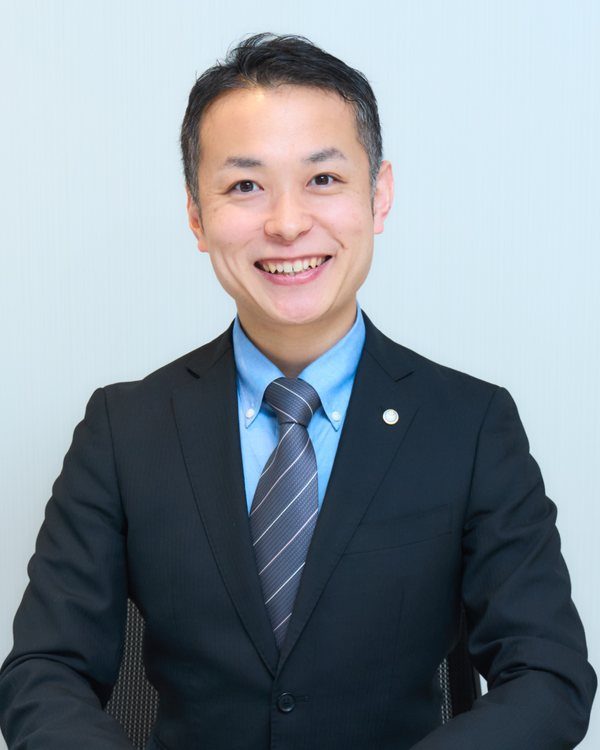
本井 聖信(もとい さとみち)
税理士・行政書士
本井聖信税理士事務所/本井聖信行政書士事務所
相続税の試算(二次相続を含む)まで無料です。
大手証券会社で資産コンサルタントに従事。その後、独立系のファイナンシャル・プランニング会社に在籍し、生前の相続対策を中心にタックス・プランニングをしてきました。相続対策は、二次相続(先に配偶者が亡くなっている状況で起きる2回目の相続)も見据えて、遺産分割対策、納税資金対策、節税対策を総合的に検討することが大切です。ご家族の価値観を重視して、資産を家族資産として捉え、家族資産の寿命を延ばすことを心掛けています。
| 保有資格 | 税理士、行政書士、CFP®、1級ファイナンシャル・プランニング技能士、宅地建物取引士 |
|---|---|
| 所属 | 東京税理士会、東京都行政書士会(杉並支部) |
生前の対策から相続発生後の申告まで、一貫してお手伝いします
まずは相続税の試算を二次相続まで含めて行い、ご家族の議論の前提となる資料を作成します。そして、ご家族の価値観をヒアリングし、遺産分割対策、納税資金対策、節税対策を総合的にアドバイスします。その際、必要に応じて対策の実行支援まで、税理士または行政書士として行います。
まず概算で相続税の試算を行い、配偶者の方の取得割合を変えると、二次相続まで考慮した税額がどのように変わるかを確かめていただきます。遺言がある場合には、その内容を説明し、試算に反映いたします。相続税申告をご依頼いただく場合は、提携する税理士事務所と連携して財産評価と申告書の作成を行い、当事務所が相続税申告を行います。各種手続きの代行も可能です。
相続税の試算までは無料です。どのような対策や手続きが必要か、ご依頼いただく場合の費用の目安は、試算の結果とあわせてご説明いたします。
相続のご相談と相続税の試算までは無料です
相続対策は、ご家族の現状を数字で把握するところから始まると考えています。その一歩を気軽に踏み出していただけるよう、相続税の試算(概算)までは無料でお受けしています。公正証書遺言の作成サポートは定額で、相続税の申告や遺言執行などは、家族構成、資産構成、ご依頼の内容をお伺いし、個別にお見積りいたします。
相続のご相談・相続税の試算 生前対策・相続発生後 無料
二次相続までの試算(概算)を行い、結果をご説明します。生前対策の場合は、生前贈与や生命保険の非課税枠の活用など、考えられる対策の方向性もあわせてご説明します。非上場株式をお持ちの場合も、決算書などの資料をご用意いただければ試算に含めます。試算の後にご依頼いただくかどうかは、ご家族でご自由にお決めください。
試算は、ご家族が方向性を定めるための概算です。土地や非上場株式の評価などについて、相続税の申告と同じ水準の細かな補正までは行っていません。
公正証書遺言の作成サポート お一人 165,000円(税込)
遺言内容のご相談(相続税の試算結果を踏まえた内容の検討を含みます)、原案の作成、公証役場との打合せ、必要書類の収集、作成当日の同席を含みます。証人2名のうち1名は本井が務めます。もう1名の手配もお任せいただけます。
公証人に支払う費用(手数料、病院やご自宅などへの出張をお願いする場合の日当・交通費)、もう1名の証人の謝礼、戸籍謄本・登記事項証明書などの発行手数料、郵送料は、実費をご負担いただきます。
相続税の申告・遺言執行など ご依頼いただく場合 個別にお見積り
相続税の申告、遺言執行、各種手続きの代行などです。家族構成、資産構成、ご依頼の内容をお伺いし、着手の前にお見積りをお出しします。ご了承をいただいてから進めます。
ご家族が安心できるよう、まずは無料相談を。
次の三つの理由から、やり直していただく価値があります。
税制改正の影響。いわゆるタワーマンションの評価方法の見直し(※1)、暦年贈与の相続開始前7年以内への持ち戻し期間の延長(※2)、貸付用不動産の相続税評価の見直し(※3)など、税制改正によって相続税評価額や取るべき対策が変わっている場合があります。
※1 国税庁「居住用の区分所有財産の評価について」(令和5年9月28日付・法令解釈通達)。令和6年1月1日以後に相続、遺贈または贈与により取得した財産について適用されています。
※2 令和5年度税制改正。令和6年1月1日以後の贈与について適用され、加算期間は相続開始の時期に応じて段階的に延長されます。
※3 令和8年度税制改正。課税時期前5年以内に取得または新築をした一定の貸付用不動産などについて、令和9年1月1日以後に相続等により取得する財産の評価から適用される予定です。対象範囲の細部は、令和8年9月18日に国税庁が公表した通達案を経て、正式な通達で定められます。
資産価値の上昇。近年、都心部を中心に路線価が大幅に上昇しています。数年前の試算と現在の評価額が大きく変わっていることがあります。
配分パターンの検証。金融機関などの提携税理士による試算では、法定相続分での計算にとどまっているケースが少なくありません。ご家族の価値観を踏まえて誰がどの資産を引き継ぐかを想定し、二次相続まで見据えて複数の配分パターンで試算すると、トータルの相続税額が大きく変わることがあります。
| 配偶者の取得割合 | 一次相続 | 二次相続 | 合計 |
|---|---|---|---|
| すべて取得 | 0万円 | 1,360万円 | 1,360万円 |
| 半分を取得 | 315万円 | 470万円 | 785万円 |
| 3割を取得 | 441万円 | 180万円 | 621万円 |
| 15%を取得 | 535万円 | 30万円 | 565万円 |
| 取得しない | 630万円 | 0万円 | 630万円 |
財産1億円(課税価格)、相続人は配偶者とお子様2人、配偶者ご自身の財産が3,000万円ある場合の試算例です。小規模宅地等の特例、相次相続控除、生前贈与加算は考慮していません。令和8年9月時点の税制に基づく試算であり、実際の税額は、ご家族の状況や税制改正によって異なります。
この例では二次相続まで含めたトータルの相続税額が、一次相続で、配偶者がすべて取得すると1,360万円、15%を取得すると565万円になります。一次相続では配偶者の取得分は配偶者の税額軽減の適用で税額が少なくなりますが、二次相続では適用がないため、お子様の課税負担が大きくなる傾向にあります。有利な取得割合はご家族によって変わるため、計算してみないと分かりません。
さらに、税額が最も少なくなる分け方が最適とは限りません。配偶者の方がこれからどのように暮らしていくのかによって、必要な資金が変わります。
当事務所では、複数の配分パターンを説明した上で、ご家族の価値観に沿った分け方を一緒に考えます。
税務申告に関しては、提携する税理士事務所と連携します。複数の目で財産の評価から申告書の作成を行い、当事務所が申告書の提出をいたします。提携税理士事務所は、ご依頼の都度お伝えします。
可能です。遺言書の内容にもよりますが、遺言執行者としての手続きを当事務所に委任することができます。
いいえ、その必要はありません。試算の結果をもとにご家族で話し合っていただき、対策の実行や申告をご依頼いただくかどうかは、ご家族でお決めください。こちらからご依頼を無理にお勧めすることはありません。
可能です。個別の事案に応じて、タイムチャージで対応しています。例えば次のようなご相談に対応しています。
暦年課税と相続時精算課税の選択、退職金の受取方法、持株会・RSUの簿価算定、ふるさと納税のシミュレーションなど。
なお、資産運用・生命保険・不動産などの具体的なご相談先のご紹介は、無料で行っています。
| 事務所名 | 本井聖信税理士事務所 本井聖信行政書士事務所 |
|---|---|
| 所在地 | 〒168-0062 東京都杉並区方南1-46-3 ローレルコート笹塚111 |
| 電話 | 03-6822-8602 |
| メール | motoi@motoisatomichi.jp |
| 登録番号 | 税理士 第153148号 行政書士 第26081667号 |
本サイトに掲載している税額の試算、税制に関する説明および各種手続の内容は、令和8年9月時点で施行されている法令および公表されている情報に基づいています。その後の法令改正、通達の発遣、取扱いの変更により、内容が実際と異なる場合があります。
掲載している試算例は、一定の前提を置いた概算であり、特定のご家族に当てはまるものではありません。実際の税額および手続は、財産の内容、ご家族の構成、適用される特例などによって異なります。
本サイトの記載は一般的な情報の提供を目的としたものであり、個別の事案に対する税務相談、法律相談その他の助言ではありません。具体的なご判断にあたっては、個別にご相談ください。本サイトの情報に基づいて行われた行為により生じた損害について、当事務所は責任を負いかねます。